TRAZABILIDAD FISCAL: UNA OBLIGACIÓN EMPRESARIAL
Considerada como una de las materias más complejas en el sector jurídico, el Derecho Fiscal no sólo exige a los profesionales un estricto dominio técnico contable y legal, sino que demanda una adaptabilidad rápida y constante. Pese a estas dificultades, Grupo Enlace Corporativo Contable y Jurídico ha trabajado para equilibrar las relaciones entre la autoridad y sus clientes durante 20 años consecutivos.
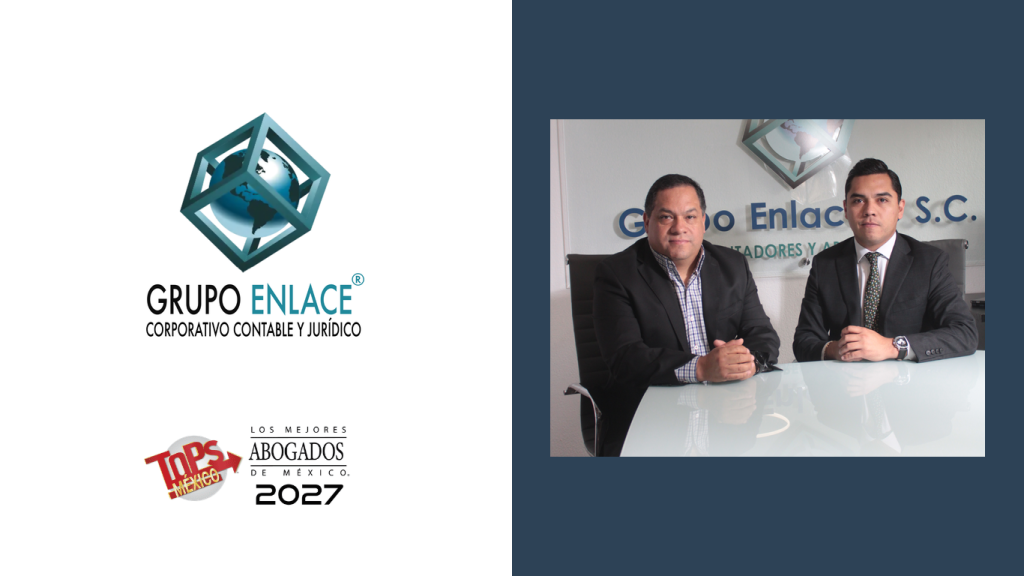
Al inicio de estas dos décadas, el Maestro Emanuel Domínguez Hernández cimentó las bases fundamentales para construir las puertas de un Despacho que resguarda confiabilidad, satisfacción y respuestas jurídicas integrales. Por otro lado, el Licenciado David Domínguez Castillo, también socio de la Firma, se integró con una visión vanguardista para continuar por un camino ético y de compromiso frente a las contingencias legales.
Sin embargo, en la actualidad, el abogado Domínguez Castillo considera que el reto primordial para los fiscalistas ya no es enfrentar los cambios legales, sino convertirse en un estratega de prevención y gestión del riesgo más que sólo responder a las problemáticas del contexto actual. “Nuestro objetivo no es esperar a que llegue una contingencia para explicar qué ocurrió, buscamos trabajar con nuestros clientes para identificar los riesgos antes de que se conviertan en problemas porque, en mi opinión, el fiscalista que únicamente interviene cuando llega una resolución determinante ha llegado tarde”.
Por tanto, mencionó que estar actualizado no equivale a conocer una Reforma; en cambio, significa entender hacia dónde se dirige la autoridad, qué información está utilizando, qué riesgos aparecen y cómo esas modificaciones pueden impactar a una empresa.
Frente a los riesgos empresariales que existen, el socio de Grupo Enlace especificó que el problema más delicado es cuando existen inconsistencias que la empresa desconoce, es decir, diferencias entre CFDI y declaraciones, operaciones con terceros que no coinciden con la información propia, movimientos bancarios que no encuentran una explicación fiscal adecuada, proveedores que presentan comportamientos atípicos o documentación insuficiente para acreditar una operación.
Debido a esta situación, el abogado mencionó que la trazabilidad fiscal describe de manera certera una obligación que las empresas deben realizar para explicar sus operaciones: quién contrató, por qué se contrató, qué se recibió, quién lo prestó, cómo se pagó, cómo se registró contablemente y dónde está la documentación que permite reconstruir la operación.
“Una factura es un elemento de la operación, pero no necesariamente demuestra por sí misma toda su realidad económica. Por eso, debemos abandonar la idea de que el cumplimiento fiscal consiste únicamente en presentar declaraciones y pagar impuestos. Hoy necesitamos hablar de gestión integral del riesgo fiscal. Una empresa puede presentar puntualmente todas sus declaraciones y, al mismo tiempo, tener una exposición fiscal importante”.
Además, el jurista aseguró que el apunte tecnológico puede identificar patrones, pero no sustituye el análisis jurídico; también, dijo que el algoritmo puede detectar una correlación, pero no equivale a una automática infracción; especificó que la inteligencia artificial puede hacer mucho más eficiente la fiscalización, pero la legalidad de un acto de autoridad no puede descansar exclusivamente en una conclusión algorítmica.
“El abogado fiscalista tiene que aprender a entender la tecnología. Ya no basta con conocer la ley; tenemos que comprender cómo se genera la información que la autoridad utiliza para interpretar la realidad fiscal del contribuyente. El verdadero valor de nuestra profesión está en anticiparnos: conocer la ley, entender la operación del cliente, identificar los riesgos y construir estrategias que permitan a las empresas crecer con seguridad jurídica”.
En conclusión, el socio Domínguez Castillo coincidió en que tanto para las personas físicas como morales lo más peligroso es, en esencia, no hacer nada y esperar a que la autoridad indique una decisión. De tal modo, se vuelve indispensable reconocer cuándo existe una contingencia y qué análisis jurídico es el más conveniente: defender, corregir o utilizar algún mecanismo de regularización.
CONTÁCTANOS
- grupoenlace.com.mx
- contacto@grupo-enlace.com.mx
- (55) 6552 7018 / (55) 6552 7019
- Av. San Jerónimo # 979, Col. San Jerónimo Lídice, Alc. La Magdalena Contreras, C.P. 10200, CDMX.